中国变压器、整流器和电感器行业分析与投资方向研究报告(原创版)——聚焦整流器和电感器制造
一、行业概述
变压器、整流器和电感器制造行业是电力电子和电子元器件领域的基础性行业,产品广泛应用于电力传输、工业控制、通信设备、消费电子、新能源汽车、新能源发电等领域。本报告聚焦于整流器和电感器制造细分领域,对其行业现状、市场规模、竞争格局、技术趋势及投资方向进行深入分析。
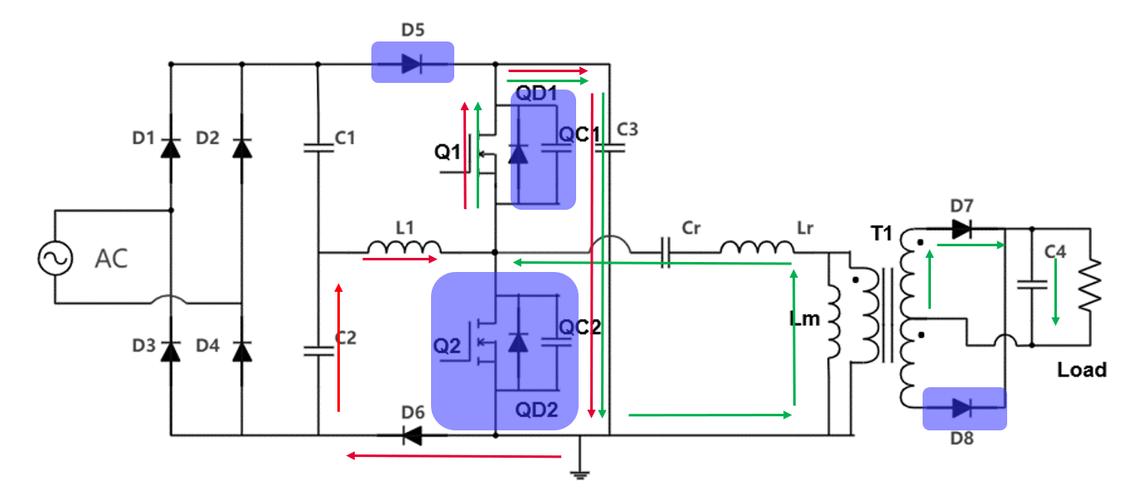
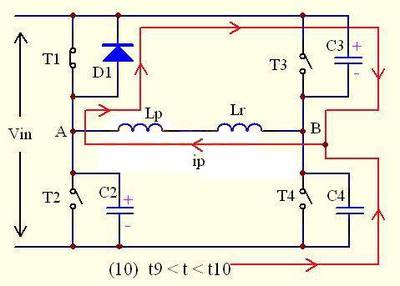
整流器是将交流电转换为直流电的装置,主要包括二极管整流器、晶闸管整流器、可控硅整流器等,广泛应用于电源适配器、充电桩、工业电解、电力牵引等场景。电感器则是利用电磁感应原理储存和释放能量的元件,主要包括功率电感、高频电感、共模电感等,在电源管理、滤波、储能等电路中不可或缺。随着5G通信、新能源汽车、光伏储能等新兴产业的快速发展,整流器和电感器市场需求持续增长,技术升级步伐加快。
二、市场规模与增长动力
(一)全球市场概况
根据行业数据,2023年全球整流器市场规模约为180亿美元,预计2025—2030年复合年增长率(CAGR)约为6.5%。电感器全球市场规模在2023年约为150亿美元,受益于消费电子、汽车电子和通信设备的拉动,预计同期CAGR约为7.2%。中国市场在全球占比超过35%,是全球最大的生产基地和消费市场。
(二)国内市场规模
2023年中国整流器市场规模约为450亿元人民币,同比增长8.2%;电感器市场规模约为380亿元人民币,同比增长10.5%。从下游应用看,新能源汽车、光伏逆变器、5G基站、数据中心电源是增长最快的领域。其中,新能源汽车领域对车规级电感器和整流模块的需求增速超过25%,成为行业核心驱动力。
(三)增长动力分析
- 新能源汽车与充电设施:电动车的OBC(车载充电机)、DC-DC转换器、电机控制器等大量使用整流器、电感器,单车价值量显著提升。
- 新能源发电与储能:光伏逆变器、风电变流器、储能PCS需要高效率整流器和功率电感,随着装机量增长,需求持续扩大。
- 5G与数据中心:通信基站电源、服务器电源对高频低损耗电感器和整流模块需求旺盛。
- 工业自动化与消费电子:工业电源、变频器、快充充电器等持续拉动中低端产品需求,同时向小型化、高频化升级。
三、产业链与竞争格局
(一)产业链结构
整流器和电感器产业链上游为原材料(磁性材料、铜线、半导体芯片、绝缘材料等),中游为器件制造(整流器、电感器生产),下游为应用领域(汽车、通信、工业、消费电子等)。上游磁性材料(如铁氧体、金属粉芯)和半导体芯片(如MOSFET、IGBT)对产品性能影响较大,部分高端材料仍依赖进口。中游制造环节国内企业众多,但高端产品市场仍由日、美、欧企业主导。
(二)竞争格局
整流器领域:全球市场由Infineon、Vishay、STMicroelectronics、富士电机等国际巨头占据高端市场,国内企业如华微电子、扬杰科技、士兰微等在二极管、晶闸管等中低端产品上具备规模优势,正逐步向车规级、工业级高端产品突破。
电感器领域:高端市场由村田、TDK、太阳诱电、奇力新等企业主导,国内企业如顺络电子、风华高科、麦捷科技等在中低端市场占有较大份额,并在高频电感、一体成型电感等产品上加速追赶。整体来看,国内行业集中度较低,中小企业数量多,价格竞争激烈,但头部企业研发投入加大,国产替代进程加快。
四、技术发展趋势
- 高频化与小型化:5G通信和快充需求推动电感器向高频(MHz级)、小尺寸(0201、01005)发展,整流器向高开关频率、低损耗演进。
- 集成化与模块化:将整流器、电感器与电容、控制芯片集成形成电源模块(如IPM、电源模组),提高功率密度和可靠性。
- 宽禁带半导体应用:SiC、GaN器件在整流器中的应用提升效率和耐高温性能,推动散热和封装技术革新。
- 车规级与高可靠性:新能源汽车要求器件通过AEC-Q200等认证,耐高温、抗振动、长寿命成为关键指标。
- 绿色制造与材料创新:环保磁性材料、低损耗铁氧体、金属软磁粉芯等新材料应用扩大,生产环节注重节能环保。
五、投资方向与建议
(一)重点投资领域
- 车规级电感器与整流模块:随着新能源汽车渗透率提升,车规级功率电感、OBC整流模块、DC-DC转换器需求确定性强,建议关注已进入车企供应链的头部企业。
- 光伏与储能专用器件:光伏逆变器用高效整流器、储能PCS用大功率电感市场增长迅速,具备技术积累的企业将受益。
- 高频小型化电感器:5G基站、智能手机、可穿戴设备对高频电感需求旺盛,一体化成型电感、薄膜电感是技术方向。
- SiC/GaN配套器件:宽禁带半导体配套的整流器、电感器尚处于发展初期,提前布局的企业有望占据先机。
(二)投资风险提示
- 原材料价格波动:铜、磁性材料、芯片价格波动影响利润率。
- 技术迭代风险:高频、集成化技术更新快,研发跟不上可能导致产品落后。
- 市场竞争加剧:中低端产品产能过剩,价格战可能压缩利润空间。
- 贸易与政策风险:国际贸易摩擦、出口管制对供应链和海外市场拓展带来不确定性。
(三)投资策略建议
建议投资者重点关注具备以下特征的企业:①拥有 core 磁性材料或芯片自研能力,形成垂直整合优势;②已通过车规级或工业级认证,绑定优质客户;③研发投入占比高,在高频、集成化方向有技术储备;④产能扩张有序,具备智能制造和自动化生产能力。短期可关注新能源和通信需求拉动的业绩弹性,中长期布局国产替代和宽禁带半导体配套机会。
六、结论
中国整流器和电感器制造行业正处于结构性升级阶段,传统领域竞争激烈,但新能源汽车、新能源发电、5G通信等新兴应用带来广阔增量空间。国内企业在规模制造和成本控制上优势明显,正加速向高端产品突破。投资者应聚焦高成长细分赛道,选择技术领先、客户优质的龙头企业,同时警惕原材料波动和技術迭代风险。行业前景向好,具备长期投资价值。
如若转载,请注明出处:http://www.gongxinzt.com/product/9.html
更新时间:2026-11-01 23:44:51